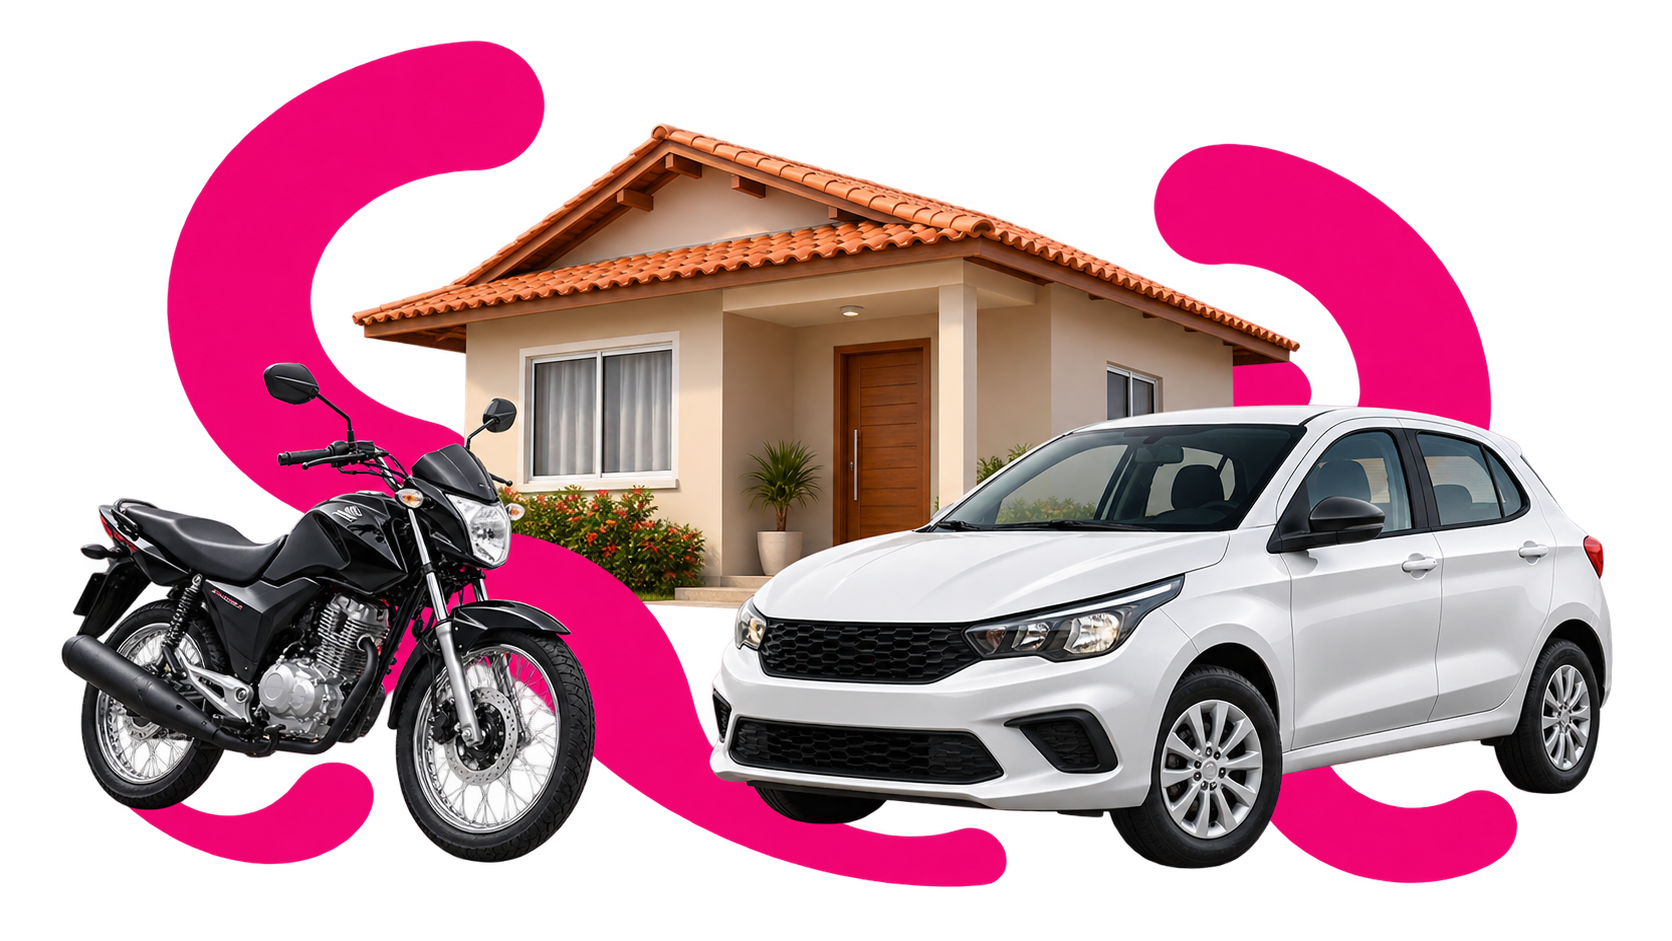
O bem entra como garantia
A análise considera tanto o seu perfil quanto as características do imóvel, do carro ou da moto oferecidos na operação.
No empréstimo com bem em garantia, você oferece um patrimônio como segurança da operação e continua usando esse bem normalmente. Isso pode abrir espaço para valores maiores, prazos mais longos e condições mais leves do que linhas sem garantia.
Essa modalidade usa um patrimônio como garantia de pagamento. Imóvel, carro ou moto podem entrar na análise conforme o tipo de operação. O bem continua com você durante o contrato, mas fica vinculado à operação até a quitação.
Como existe uma garantia real, a instituição tende a enxergar menos risco. É por isso que essa linha costuma ser lembrada quando a pessoa quer avaliar valores mais altos, prazos mais extensos ou uma condição mais competitiva.
Na prática, o bem fica alienado à operação até o fim do contrato. Se as parcelas forem pagas em dia, o vínculo é encerrado normalmente e o patrimônio continua sendo seu.
A análise considera tanto o seu perfil quanto as características do imóvel, do carro ou da moto oferecidos na operação.
Diferente do que muita gente imagina, o bem não fica retido. O uso continua normal enquanto o contrato estiver sendo pago.
Com uma garantia real envolvida, a linha costuma oferecer juros e prazos mais interessantes do que soluções sem garantia.
As possibilidades variam de acordo com a instituição parceira e com a análise da operação, mas estes são os formatos mais comuns quando falamos de crédito com garantia.
Casa, apartamento, terreno e outros imóveis podem ser usados como garantia. Em muitos casos, essa é a alternativa indicada para quem busca créditos maiores e prazos mais longos.
O veículo continua com você, mas entra como garantia da operação. A instituição normalmente avalia documentação, ano, modelo e valor de mercado.
Dependendo do parceiro financeiro, a moto também pode ser aceita. Assim como no carro, a análise costuma observar titularidade, estado do bem e regras da operação.
Ela costuma chamar atenção de quem precisa de crédito com mais fôlego e quer evitar condições pesadas de outras linhas. Ainda assim, é uma decisão que pede planejamento.
Como existe um patrimônio apoiando a operação, a instituição pode analisar limites maiores do que em linhas sem garantia.
É uma modalidade frequentemente associada a contratos com prazo mais estendido, o que pode aliviar o peso de cada parcela.
Taxas e custos costumam ser mais equilibrados do que em operações sem garantia, sempre conforme análise e parceiro financeiro.
Depois da aprovação, o recurso pode ajudar em reorganização financeira, investimento no negócio, reforma, capital de giro ou outros objetivos.
O grande benefício dessa modalidade é também o principal ponto de atenção: existe um bem real vinculado ao contrato. Por isso, a análise precisa considerar sua capacidade de pagamento e não apenas o valor disponível.
Na Credenzza, a proposta não é apenas liberar uma simulação: é ajudar você a entender se o crédito com garantia combina com o seu momento.
O risco existe em casos de inadimplência prolongada e descumprimento do contrato. Por isso, a decisão precisa ser tomada com bastante planejamento.
Sim. O patrimônio continua sendo seu e pode seguir em uso normal, apenas com o vínculo jurídico da garantia até a quitação.
Dependendo do caso, pode haver análise, já que o bem reduz o risco da operação. Ainda assim, a aprovação nunca é automática.
Nem todo caso pede um empréstimo com garantia. Em geral, ele faz mais sentido quando existe patrimônio, necessidade de valor maior e disposição para analisar a operação com calma.
Para quem precisa de um montante mais robusto para obra, ampliação ou investimento patrimonial.
Pode ser considerado por quem quer reforçar caixa, reorganizar dívidas mais caras ou investir na empresa.
Em alguns cenários, pode fazer sentido substituir linhas muito caras por uma estrutura potencialmente mais equilibrada.
Quando o objetivo é encontrar prazo, previsibilidade e parcela mais ajustada ao orçamento.
O caminho costuma ser simples: entender o objetivo do cliente, avaliar o bem disponível e, então, verificar com parceiros a possibilidade da operação.
Você informa o valor desejado, o motivo do crédito e qual bem pretende usar como garantia.
Documento, titularidade, tipo de bem e valor aproximado ajudam a entender a viabilidade da operação.
A Credenzza consulta parceiros financeiros para avaliar condições compatíveis com o seu perfil e com o patrimônio apresentado.
Se houver caminho viável, apresentamos as principais informações para que você compare e tome a decisão com segurança.
Somente depois da sua validação é que a operação segue para documentação, avaliação e etapas finais do contrato.
Nem sempre o crédito com garantia será a melhor opção. A Credenzza também trabalha com outras modalidades que podem se encaixar melhor no seu momento.
Para aposentados e pensionistas que buscam parcelas descontadas diretamente do benefício.
Conhecer página ↗Uma alternativa para quem é CLT e quer avaliar uma linha com desconto em folha, sujeita à análise.
Conhecer página ↗Para quem tem saldo no fundo e quer entender uma modalidade sem parcela mensal no orçamento.
Conhecer página ↗Usa o limite do cartão para enviar dinheiro por Pix, com clareza antes da contratação.
Conhecer página ↗Sim. Em geral, o bem continua com você durante o contrato. O que existe é um vínculo de garantia da operação até a quitação.
Dependendo do parceiro financeiro e do quanto já está quitado, isso pode ser avaliado. A possibilidade varia conforme a operação.
Não. O valor depende do tipo de patrimônio, da avaliação, da documentação e do perfil do cliente.
Em alguns casos, sim. Como existe garantia real, pode haver espaço para análise mesmo com restrições, mas a aprovação não é automática.
Pode haver custos de avaliação, cartório ou formalização, conforme o tipo de garantia e a instituição envolvida.
Ela tende a fazer mais sentido quando existe necessidade de valor maior, prazo mais longo e patrimônio disponível para apoiar a operação.
Solicite sua pré-análise com a Credenzza e receba orientação para entender se o empréstimo com garantia combina com o seu momento — ou se outra modalidade faz mais sentido para você.
Preencha as informações iniciais. Ao continuar, você será direcionado ao WhatsApp da Credenzza com seus dados preenchidos na mensagem. Revise e toque em Enviar para iniciar a conversa.